स्कीम हाइलाइट्स
- 5000 रुपये महीने की RD से 5 साल में 3,56,830 रुपये का फंड बनता है.
- खाता 5 साल और बढ़ाने पर 10 साल में कुल फंड 8,54,272 रुपये बताया गया है.
- ब्याज दर 6.7 फीसदी है, जिसका आखिरी संशोधन 29 सितंबर 2023 को हुआ था.
- खाता खुलवाने के लिए कम से कम 100 रुपये चाहिए और अधिकतम सीमा नहीं है.
- एक साल बाद जमा रकम के 50 फीसदी तक लोन मिल सकता है.
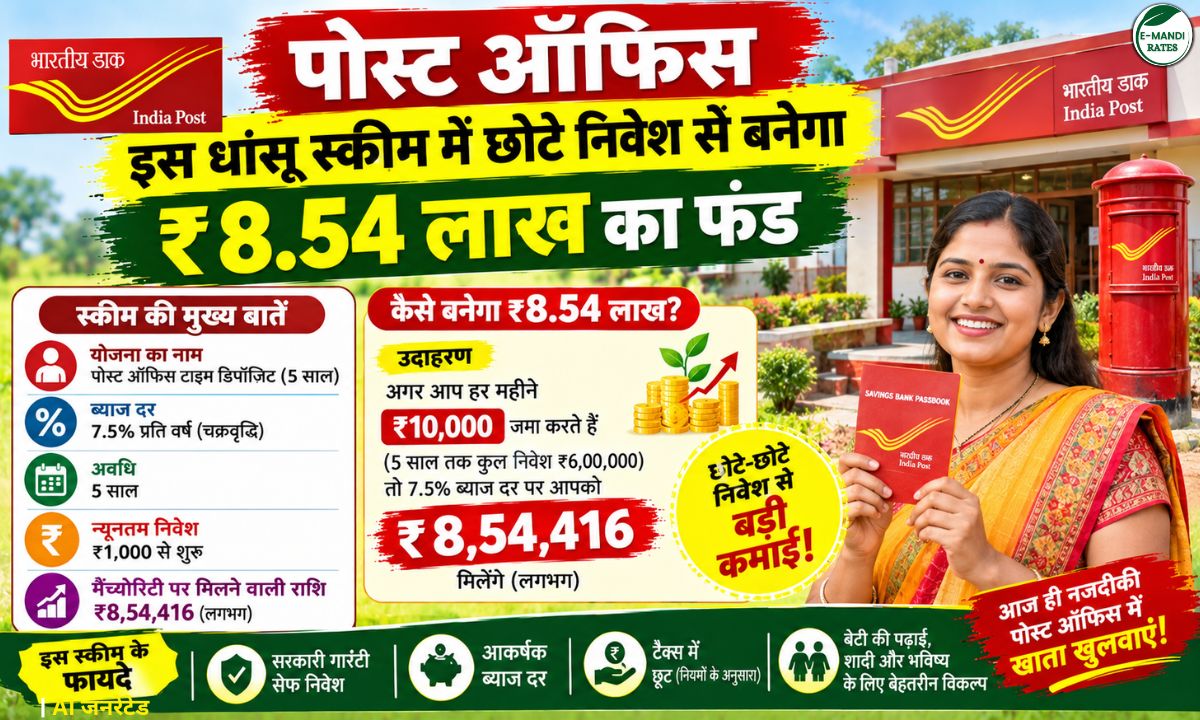
Post Office RD Scheme: पोस्ट ऑफिस RD में हर महीने 5000 रुपये जमा करने पर 5 साल में कुल जमा 3 लाख रुपये होगा. 6.7 फीसदी की दर से इस पर 56,830 रुपये ब्याज जुड़ेगा और मैच्योरिटी पर 3,56,830 रुपये मिलेंगे. खाता 5 साल और बढ़ाने पर 10 साल में 6 लाख रुपये की जमा रकम 8,54,272 रुपये हो जाती है.
यह हिसाब 6.7 फीसदी की उस दर पर टिका है, जिसका आखिरी संशोधन 29 सितंबर 2023 को हुआ था. सरकार पोस्ट ऑफिस की छोटी बचत योजनाओं की दरें हर तीन महीने में संशोधित करती है.
5000 रुपये महीने पर कितना फंड बनेगा?
RD का मैच्योरिटी पीरियड 5 साल यानी 60 मासिक किस्तों का है. इस अवधि में 5000 रुपये महीने के हिसाब से 3 लाख रुपये जमा होते हैं. ब्याज 56,830 रुपये बनता है.
अवधि बढ़वाने पर दूसरे 5 साल में भी वही किस्त चलती है. 10 साल में जमा रकम 6,00,000 रुपये होती है और ब्याज 2,54,272 रुपये. 8 लाख रुपये का आंकड़ा इसी 10 साल वाले हिसाब से निकलता है. 5 साल में कुल रकम 3.57 लाख रुपये के आसपास ही रहती है.
| अवधि | कुल जमा | ब्याज (6.7%) | कुल फंड |
|---|---|---|---|
| 5 साल | 3,00,000 रुपये | 56,830 रुपये | 3,56,830 रुपये |
| 10 साल (अवधि बढ़ाने पर) | 6,00,000 रुपये | 2,54,272 रुपये | 8,54,272 रुपये |
RD खाता कौन खुलवा सकता है?
भारत का निवासी नागरिक अकेले खाता खोल सकता है. तीन वयस्कों तक का संयुक्त खाता भी बनता है, जो दो तरह का होता है. जॉइंट ‘ए’ में सभी जमाकर्ता मिलकर खाता चलाते हैं. जॉइंट ‘बी’ में कोई एक जमाकर्ता भी अलग से खाता चला सकता है.
नाबालिग की ओर से अभिभावक खाता खोल सकता है. मानसिक रूप से अस्वस्थ व्यक्ति के लिए भी अभिभावक खाता खुलवा सकता है. दस साल की उम्र पूरी कर चुका नाबालिग खुद भी खाताधारक बन सकता है. किसी के नाम पर कितने भी खाते खुल सकते हैं.
18 साल पूरे होने पर नाबालिग खाते को वयस्क खाते में बदलने के लिए नया खाता खोलने का फॉर्म और ताजा KYC दस्तावेज पोस्ट ऑफिस में जमा करने होंगे.
खाता नजदीकी पोस्ट ऑफिस में खुलता है. ई-बैंकिंग या मोबाइल बैंकिंग से भी खोला जा सकता है, पर इसके लिए पोस्ट ऑफिस का बचत खाता पहले से होना जरूरी है. शुरुआत 100 रुपये से हो सकती है. जमा 10 रुपये के गुणक में होती है और अधिकतम सीमा नहीं है. इस स्कीम में निवेश की सुरक्षा की गारंटी सरकार लेती है.
ये भी पढ़े – LIC जीवन लक्ष्य प्लान: रोज 172 रुपये प्रीमियम… 25 साल में 28.5 लाख तक
किस्त चूकने और एडवांस जमा के नियम
पहली किस्त खाता खुलते समय जमा होती है और वही खाते की राशि तय करती है. बाद की किस्तें हर महीने उतनी ही जमा करनी होती हैं. खाता महीने की 16 तारीख से पहले खुला हो तो किस्त 15 तारीख तक जमा होती है. 16 तारीख से महीने के आखिरी कामकाजी दिन के बीच खुला हो तो किस्त उसी महीने के आखिरी कामकाजी दिन तक.
चार या उससे कम चूक हों तो जमाकर्ता जितने महीने की चूक हुई, उतने महीने मैच्योरिटी बढ़वा सकता है और बढ़ी अवधि में चूकी किस्तें भर सकता है. चार से ज्यादा चूक पर खाता बंद माना जाता है. चौथी चूक वाले महीने से दो महीने के भीतर ही खाता दोबारा चालू कराया जा सकता है. इसके लिए हर चूकी किस्त पर प्रति 100 रुपये एक रुपया प्रति माह के हिसाब से फीस देनी होगी.
कोई भी जमाकर्ता 5 साल तक की अवधि के लिए एडवांस जमा कर सकता है. 100 रुपये वाले खाते पर एक कैलेंडर महीने में 6 से 11 किस्तें जमा करने पर 10 रुपये की रियायत है. 12 या ज्यादा किस्तों पर हर 12 किस्तों पर 40 रुपये मिलते हैं. बचे हुए कम से कम 6 किस्तों पर 10 रुपये अलग से.
लोन और समय से पहले बंद करने की शर्तें
खाता एक साल चालू रहने और 12 मासिक किस्तें जमा होने के बाद जमा राशि के 50 फीसदी तक लोन मिल सकता है. लोन एकमुश्त या बराबर मासिक किस्तों में चुकाया जा सकता है. इस पर साधारण ब्याज लगता है, जो खाते की ब्याज दर से 2 फीसदी अंक ज्यादा होता है. खाता बंद होने तक लोन न चुका तो बकाया रकम भुगतान राशि से काट ली जाती है.
खाता 3 साल बाद समय से पहले बंद कराया जा सकता है. मैच्योरिटी से एक दिन पहले भी बंद करने पर पोस्ट ऑफिस बचत खाते की ब्याज दर लागू होती है. एडवांस जमा की अवधि पूरी होने तक समय से पहले बंद करने की अनुमति नहीं है.
मैच्योरिटी पर आवेदन देकर खाता 5 साल और बढ़ाया जा सकता है. बिना नई किस्त के भी खाता मैच्योरिटी के बाद 5 साल तक रखा जा सकता है.
इसे भी पढ़े – ज़ीरो रिस्क वाली NSC में सिर्फ ₹1,000 से शुरुआत, 5 साल में बन जाएगा मोटा फंड, जानिए पूरा हिसाब
(डिस्क्लेमर : निवेश से पहले सर्टिफाइड सलाहकार से सलाह लें.)
भेड़-बकरी और सूअर पालन के लिए ₹10 लाख तक लोन कैसे लें? जानें पात्रता और आवेदन की प्रक्रिया
LIC जीवन लक्ष्य प्लान: रोज 172 रुपये प्रीमियम… 25 साल में 28.5 लाख तक
ज़ीरो रिस्क वाली NSC में सिर्फ ₹1,000 से शुरुआत, 5 साल में बन जाएगा मोटा फंड, जानिए पूरा हिसाब