हाइलाइट्स
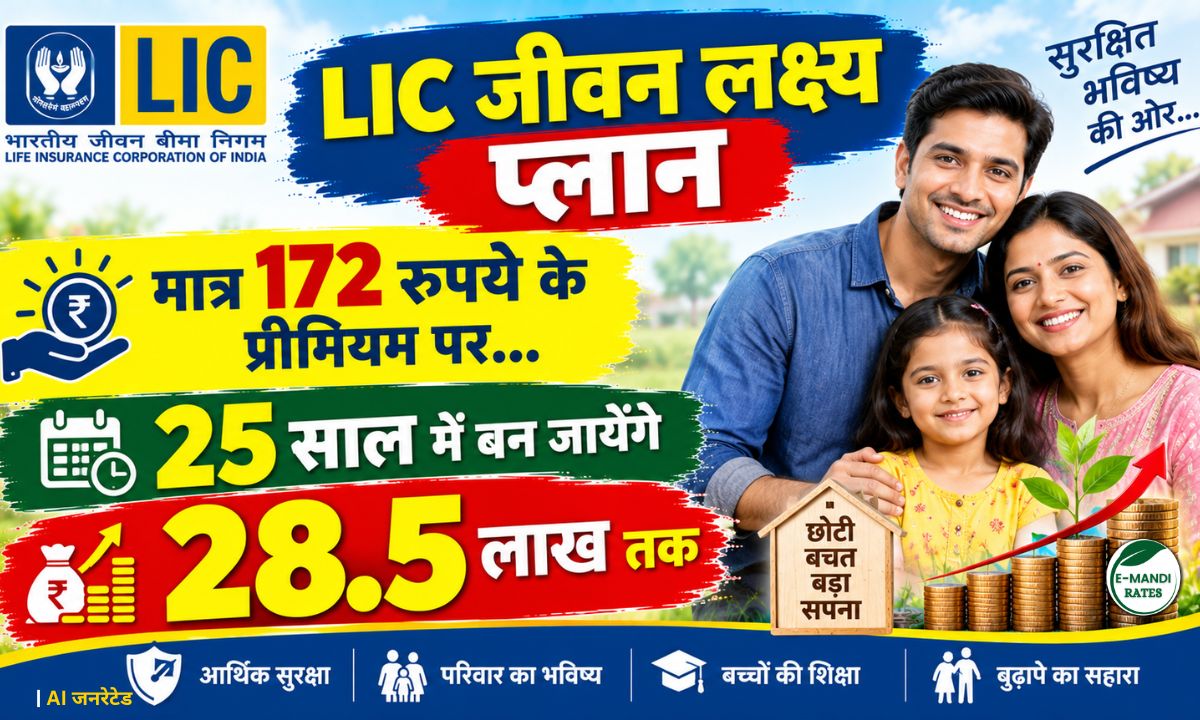
- 15 लाख सम-एश्योर्ड पर प्रीमियम 5,169 रुपये महीना, यानी करीब 172 रुपये रोज
- 25 साल की पॉलिसी में प्रीमियम सिर्फ़ 22 साल तक भरना होगा
- न्यूनतम सम-एश्योर्ड 1 लाख रुपये, अधिकतम की कोई सीमा तय नहीं
- 29 साल के व्यक्ति को डबल बोनस पर मैच्योरिटी में 28.50 लाख रुपये
LIC Jeevan Lakshya: एलआईसी के जीवन लक्ष्य प्लान में 15 लाख रुपये के सम-एश्योर्ड पर हर महीने 5,169 रुपये यानी करीब 172 रुपये रोज जमा करने होंगे. एलआईसी कैलकुलेटर के मुताबिक 25 साल की पॉलिसी लेने वाला 29 साल का व्यक्ति डबल बोनस मिलने पर मैच्योरिटी पर 28.50 लाख रुपये पा सकता है. प्रीमियम सिर्फ़ 22 साल तक भरना होगा.
बता दें कि यह नॉन-लिंक्ड, पार्टिसिपेटिंग, इंडिविजुअल लाइफ एश्योरेंस प्लान है. इसमें इंश्योरेंस कवर के साथ सालाना इनकम बेनिफिट भी मिलता है, जो परिवार और बच्चों की जरूरतों में काम आता है. खास बात ये है कि सम-एश्योर्ड की ऊपरी सीमा तय नहीं है.
5,169 रुपये महीना: 28.5 लाख का गणित क्या है?
एलआईसी कैलकुलेटर का उदाहरण 29 साल के व्यक्ति पर टिका है. वह 15 लाख रुपये के सम-एश्योर्ड के साथ 25 साल की पॉलिसी लेता है. प्रीमियम सिर्फ़ 22 साल भरना है, हर महीने 5,169 रुपये. मैच्योरिटी पर डबल बोनस मिलने की स्थिति में उसे 28.50 लाख रुपये मिल सकते हैं.
Check out LIC Fin Calculator India — India’s best financial calculator app with 65+ calculators!
अब सवाल ये है कि कुल जमा कितना होगा. इन्हीं आँकड़ों से मोटा हिसाब लगाएं तो 5,169 रुपये को 12 महीने और 22 साल से गुणा करने पर करीब 13.65 लाख रुपये बनते हैं. यानी 28.50 लाख की रकम कुल जमा से दोगुने से कुछ ज्यादा है. ये हमारा अपना अनुमान है, एलआईसी का आधिकारिक आँकड़ा नहीं.
| मुख्य बिंदु | ब्योरा |
|---|---|
| सम-एश्योर्ड | 15 लाख रुपये |
| पॉलिसी टर्म | 25 साल |
| प्रीमियम भरने की अवधि | 22 साल |
| मासिक प्रीमियम | 5,169 रुपये |
| रोजाना का खर्च | करीब 172 रुपये |
| कुल जमा (अनुमान) | करीब 13.65 लाख रुपये |
| मैच्योरिटी पर (डबल बोनस मिलने पर) | 28.50 लाख रुपये |
क्या है एलआईसी जीवन लक्ष्य प्लान?
लाइफ इंश्योरेंस कॉरपोरेशन यानी LIC बच्चों, बुजुर्गों, युवाओं और महिलाओं, सबको ध्यान में रखकर अलग-अलग प्लान चलाती है. जीवन लक्ष्य उन्हीं में से एक है. नॉन-लिंक्ड यानी इसका रिटर्न सीधे शेयर बाजार से नहीं जुड़ा होता. पार्टिसिपेटिंग का मतलब है कि पॉलिसी बोनस में हिस्सेदार होती है.
इसमें इंश्योरेंस कवर के साथ सेविंग का फायदा भी मिलता है. सालाना इनकम बेनिफिट इसी पॉलिसी का हिस्सा है. दरअसल यह खासतौर पर परिवार और बच्चों की आर्थिक जरूरतों को ध्यान में रखकर जोड़ा गया है.
कौन ले सकता है यह पॉलिसी?
एंट्री की न्यूनतम उम्र 18 साल और अधिकतम 50 साल है. मैच्योरिटी के वक्त उम्र 65 साल से ज्यादा नहीं होनी चाहिए. पॉलिसी टर्म 13 से 25 साल तक चुना जा सकता है.
इसका सीधा असर पाठक पर ये है कि उम्र बढ़ने के साथ टर्म के विकल्प घटते हैं. मिसाल के तौर पर 50 साल में पॉलिसी लेने वाला व्यक्ति 15 साल से लंबा टर्म नहीं चुन सकेगा, क्योंकि 65 की सीमा पार हो जाएगी. वहीं 29 साल वाला पूरे 25 साल का टर्म ले सकता है.
टर्म से 3 साल पहले बंद होगा प्रीमियम
पॉलिसी में प्रीमियम पूरे टर्म तक नहीं भरना पड़ता. जमा करने की अवधि पॉलिसी टर्म से 3 साल कम रहती है. यानी 25 साल की पॉलिसी में 22 साल, और 13 साल की पॉलिसी में 10 साल. आखिरी तीन साल प्रीमियम का बोझ नहीं रहता और पॉलिसी चलती रहती है.
सम-एश्योर्ड कम से कम 1 लाख रुपये लिया जा सकता है. ऊपरी सीमा नहीं है, यानी जितना चाहें उतना ज्यादा कवर लेने की छूट मिलती है. प्रीमियम मासिक, तिमाही, छमाही या सालाना, किसी भी आधार पर जमा हो सकता है. सैलरी वाले लोग मासिक विकल्प चुन सकते हैं.
मौत पर नॉमिनी को मिलेगी एकमुश्त राशि
अगर मैच्योरिटी से पहले पॉलिसीहोल्डर की मौत हो जाती है, तो एकमुश्त राशि उसके नॉमिनी या कानूनी वारिस को दी जाती है. परिवार के लिए यही इस प्लान का सुरक्षा वाला पहलू है. वहीं सालाना इनकम बेनिफिट परिवार और बच्चों की जरूरतों में सहारा बनता है.
हालांकि राशि कितनी मिलेगी और इनकम बेनिफिट की रकम क्या होगी. इसके लिए पॉलिसी का ब्रोशर और शर्तें देखनी होंगी. खरीदने से पहले लिखित ब्योरा जरूर मांगें.
निवेश से पहले किन बातों की जांच करें?
28.50 लाख का आँकड़ा एलआईसी कैलकुलेटर के उदाहरण पर आधारित है और उसमें डबल बोनस की शर्त जुड़ी है. रकम बोनस पर निर्भर करती है, इसलिए इसे पक्की रकम की तरह न देखें. अपनी उम्र और टर्म डालकर कैलकुलेटर से खुद हिसाब लगाएं.
प्रीमियम की तारीखें, पॉलिसी टर्म और घर के बजट का मिलान भी जरूरी है. 5,169 रुपये महीना 22 साल तक भरना लंबी जिम्मेदारी है. छोटा सम-एश्योर्ड लेने का विकल्प भी खुला है, क्योंकि न्यूनतम सीमा सिर्फ़ 1 लाख रुपये है.
(डिस्क्लेमर : निवेश से पहले सर्टिफाइड सलाहकार से सलाह जरूर लें.)
इसे भी पढ़े – ज़ीरो रिस्क वाली NSC में सिर्फ ₹1,000 से शुरुआत, 5 साल में बन जाएगा मोटा फंड, जानिए पूरा हिसाब
ज़ीरो रिस्क वाली NSC में सिर्फ ₹1,000 से शुरुआत, 5 साल में बन जाएगा मोटा फंड, जानिए पूरा हिसाब

ग्राम सुरक्षा योजना: 50 रुपये रोजाना के निवेश पर पाएं एकमुश्त 35 लाख रुपये, ऐसे करें अप्लाई

नये साल पर मोदी सरकार ने सुकन्या समृद्धि योजना के निवेशकों को दिया तोहफा, ब्याज दरों में की बढ़ोतरी