हाइलाइट्स
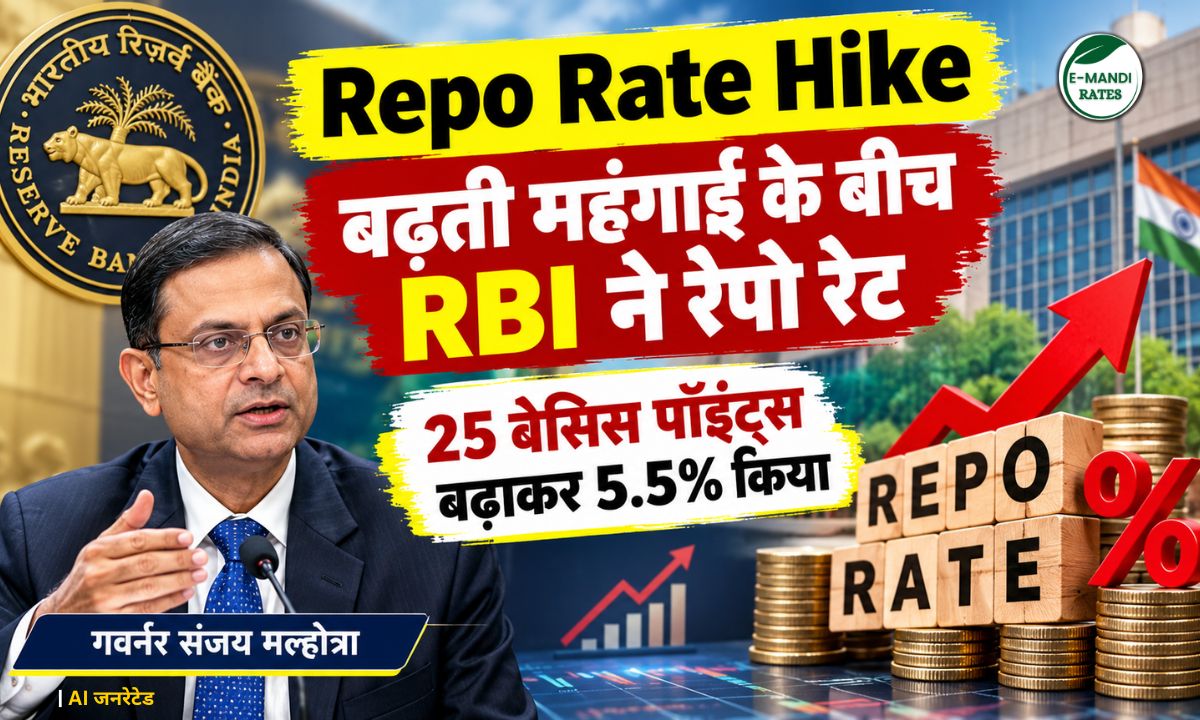
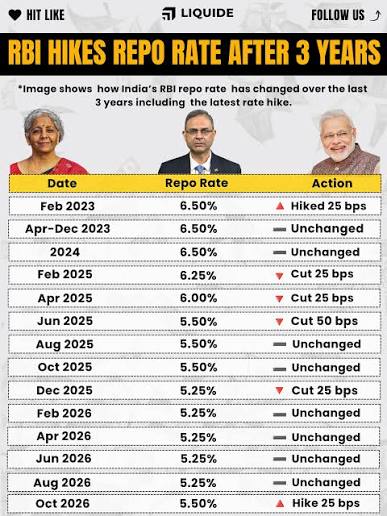
- RBI ने रेपो रेट 0.25% बढ़ाकर 5.25% से 5.5% किया, फरवरी 2023 के बाद पहली बढ़ोतरी.
- 2018 के बाद पहली बार रुख ‘न्यूट्रल’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ हुआ.
- जीडीपी ग्रोथ का अनुमान 6.7% से बढ़कर 7.1%, कोर महंगाई का अनुमान 4.4% हुआ.
- गवर्नर संजय मल्होत्रा बोले, निकट भविष्य में रेट कट विकल्प में नहीं है.
Repo Rate Hike: भारतीय रिजर्व बैंक (RBI) ने आज यानी बुधवार 7 अक्टूबर को रेपो रेट 0.25 फीसदी बढ़ाकर 5.25% से 5.5% कर दिया. यह फरवरी 2023 के बाद पहली बढ़ोतरी है. गवर्नर संजय मल्होत्रा की अगुवाई वाली मौद्रिक नीति समिति (MPC) ने फैसला सर्वसम्मति से लिया, जिसकी वजह बढ़ती महंगाई, महंगा तेल और कमजोर रुपया है. साथ ही रुख बदलकर ‘कैलिब्रेटेड टाइटनिंग’ कर दिया गया.
असल में बाजार को इसी फैसले की उम्मीद थी. हालांकि असली सरप्राइज रुख में बदलाव रहा, जो 2018 के बाद पहली बार हुआ है. अब सवाल ये है कि इसका आपकी जेब, लोन की EMI और निवेश पर क्या असर पड़ेगा. आगे इसी को आंकड़ों के साथ समझते हैं.
रेपो रेट में कितनी बढ़ोतरी हुई?
MPC की बैठक में रेपो रेट 5.25 फीसदी से बढ़ाकर 5.5 फीसदी किया गया. रेपो रेट वह दर है, जिस पर RBI बैंकों को कर्ज देता है. यानी इसके बढ़ने का सीधा मतलब है कि बैंकों के लिए पैसा थोड़ा महंगा हो गया. समिति के सभी सदस्यों ने फैसले का समर्थन किया.
फरवरी 2023 के बाद यह पहला मौका है, जब RBI ने रेपो रेट ऊपर की ओर बढ़ाया है. यानी साढ़े तीन साल से ज्यादा वक्त बाद दिशा पलटी है. फैसले के मुख्य आंकड़े एक नजर में:
| पैमाना | पहले | अब |
|---|---|---|
| रेपो रेट | 5.25% | 5.5% |
| मौद्रिक रुख | न्यूट्रल | कैलिब्रेटेड टाइटनिंग |
| रियल जीडीपी ग्रोथ अनुमान | 6.7% | 7.1% |
| कोर महंगाई अनुमान | 4.3% | 4.4% |
रुख बदला, अब रेट कट की गुंजाइश नहीं
इस बार का असली संकेत रुख में बदलाव है. 2018 के बाद पहली बार RBI ने अपना स्टांस ‘न्यूट्रल’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ किया है. न्यूट्रल का मतलब था कि महंगाई और ग्रोथ देखकर RBI दरें बढ़ा भी सकता है और घटा भी सकता है.
वहीं कैलिब्रेटेड टाइटनिंग का इशारा अलग है. इसका मतलब है कि RBI सख्त मौद्रिक नीति की ओर झुक गया है और महंगाई का दबाव बना रहा तो आगे कदम उठाने को तैयार है. आसान भाषा में, एक और बढ़ोतरी की संभावना से इनकार नहीं किया जा सकता.
गवर्नर संजय मल्होत्रा ने दो टूक कहा- “निकट भविष्य में रेट कट विकल्प में नहीं हैं.” हालांकि उन्होंने ये भी जोड़ा कि भारतीय अर्थव्यवस्था मजबूत है और आगे भी टिकाऊ रहने की उम्मीद है. यानी सस्ते लोन का इंतजार फिलहाल लंबा खिंच सकता है.
महंगाई और रुपये ने बढ़ाई RBI की चिंता
RBI के इस कदम के पीछे तीन दबाव साफ दिखते हैं: बढ़ती महंगाई, ऊंचे तेल के दाम और कमजोर रुपया. इसी माहौल में समिति ने रेपो रेट बढ़ाना ठीक समझा. RBI ने चालू वित्त वर्ष के लिए कोर महंगाई का अनुमान भी 4.3 फीसदी से बढ़ाकर 4.4 फीसदी कर दिया है.
गवर्नर ने वैश्विक हालात पर भी चिंता जताई. मल्होत्रा बोले- “दुनिया भर में महंगाई बढ़ने की आशंका है. ईरान युद्ध का असर व्यापार और सप्लाई चेन को बाधित कर सकता है.” उन्होंने ये भी कहा कि ट्रेड को लेकर अनिश्चितता बनी हुई है और ग्लोबल सेंटिमेंट नाजुक है.
ग्रोथ का अनुमान 7.1% तक क्यों बढ़ा?
दिलचस्प बात ये है कि दर बढ़ाने के बावजूद RBI ग्रोथ को लेकर उत्साहित है. उसने इस वित्त वर्ष के लिए रियल GDP ग्रोथ का अनुमान 6.7 फीसदी से बढ़ाकर 7.1 फीसदी कर दिया. यानी अनुमान में 0.4 फीसदी अंक का इजाफा हुआ है.
| अवधि | अब | पहले |
|---|---|---|
| Q2 FY27 | 7.2% | 6.4% |
| Q3 FY27 | 6.9% | 6.5% |
| Q4 FY27 | 6.8% | 6.8% |
| Q1 FY28 | 7.1% | 7.3% |
दूसरी तिमाही यानी जुलाई से सितंबर में आर्थिक गतिविधियों की रफ्तार बनी रही. लागत के दबाव के बावजूद मैन्युफैक्चरिंग टिकी रही, जबकि सर्विस सेक्टर स्थिर और हर तरफ से मजबूत है. फिक्स्ड इन्वेस्टमेंट भी दमदार बना हुआ है.
RBI को उम्मीद है कि प्राइवेट कंजम्पशन और इन्वेस्टमेंट ग्रोथ के मुख्य इंजन बने रहेंगे. नेट एक्सपोर्ट भी पॉजिटिव है. ग्रामीण और शहरी, दोनों तरह की डिमांड बनी रहने का अनुमान है.
कहां दिख रही हैं कमजोर कड़ियां
हालांकि तस्वीर पूरी तरह गुलाबी नहीं है. RBI ने नॉन-ड्यूरेबल सामान और घरेलू हवाई ट्रैफिक में कमजोरी की ओर इशारा किया है. सप्लाई चेन में रुकावट भी ग्रोथ पर भारी पड़ सकती है. यानी आंकड़े अच्छे हैं, पर जोखिम भी साथ चल रहे हैं.
खेती के मोर्चे पर भी एक खतरा है. कमजोर मॉनसून और अल नीनो की आशंका का असर रबी सीजन पर पड़ सकता है. खेती-किसानी से जुड़े पाठकों को यह संकेत ध्यान में रखना चाहिए.
आम आदमी और इंडस्ट्री पर क्या असर?
रेपो रेट से जुड़े लोन की ब्याज दरें आमतौर पर इसी के हिसाब से ऊपर-नीचे होती हैं. ऐसे में होम लोन या ऑटो लोन वालों की EMI बढ़ने का जोखिम रहता है. मोटे हिसाब से 10 लाख रुपये के कर्ज पर 0.25% का फर्क साल में करीब 2,500 रुपये ज्यादा ब्याज बनता है. बैंक कितना असर कब आगे बढ़ाएंगे, ये हर बैंक पर निर्भर करेगा.
इंडस्ट्री का नजरिया भी सामने आया है. HNGIL के चीफ स्ट्रैटेजी ऑफिसर सूरज मेहता ने मीडिया से कहा की – “25 बेसिस पॉइंट की बढ़ोतरी मौजूदा महंगाई के दबाव में समझ आती है, लेकिन इससे पूंजी की लागत थोड़ी बढ़ती है.” उनके मुताबिक मैन्युफैक्चरर्स पहले से ऊंची एनर्जी और इनपुट लागत झेल रहे हैं, पर घरेलू मांग और ग्रोथ के बुनियादी तत्व मजबूत हैं.
अब नजर आगे की नीति और महंगाई के आंकड़ों पर रहेगी. RBI ने साफ कर दिया है कि रेट कट फिलहाल एजेंडे में नहीं है. पर अगली बढ़ोतरी होगी या नहीं, ये अभी तय नहीं है. यह काफी हद तक तेल की कीमतों, रुपये की चाल और मॉनसून पर निर्भर करेगा.
E20 पेट्रोल में 31.2% तक एथेनॉल! गाड़ियों का माइलेज घटा और मेंटेनेंस खर्च बढ़ा, केंद्र से मुआवजे की मांग
Petrol Diesel Export Duty: पेट्रोल के एक्सपोर्ट पर ड्यूटी खत्म, डीजल और ATF पर बढ़ा टैक्स, 31 अक्टूबर से नई दरें
LPG Price Hike: 1 नवंबर से गैस सिलेंडर हुआ 17 रुपये तक महंगा, चेक करें नया रेट